Domain qirb.de kaufen?
Wir ziehen mit dem Projekt
qirb.de um.
Sind Sie am Kauf der Domain
qirb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qirb.de kaufen?
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **

Ähnliche Suchbegriffe für FSP120-AFA-neu
Top-Angebote
Produkte zum Begriff FSP120-AFA-neu:
-
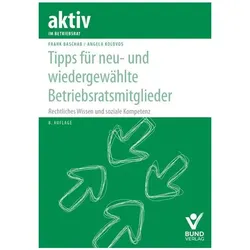
Deppisch, Herbert: Tipps für neu- und wiedergewählte PersonalratsmitgliederTipps für neu- und wiedergewählte Personalratsmitglieder , Rechtliches Wissen und soziale Kompetenz , Warnleuchten > Zusatzbeleuchtung , Auflage: 5., überarbeitete Auflage, Erscheinungsjahr: 20220314, Produktform: Kartoniert, Titel der Reihe: aktiv im Personalrat##, Autoren: Deppisch, Herbert~Jung, Robert~Schleitzer, Erhard, Auflage: 22005, Auflage/Ausgabe: 5., überarbeitete Auflage, Seitenzahl/Blattzahl: 254, Keyword: Personalratspraxis; Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Personalrat~Personalvertretung, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 210, Breite: 147, Höhe: 17, Gewicht: 334, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783766366337 9783766364562 9783766360625 9783766334633, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
Was versteht man unter AfA?
Was versteht man unter AfA? AfA steht für Absetzung für Abnutzung und bezeichnet die steuerliche Abschreibung von Anlagegütern über deren Nutzungsdauer. Durch die AfA können Unternehmen die Anschaffungskosten von Investitionsgütern über mehrere Jahre steuermindernd geltend machen. Die Höhe der AfA richtet sich nach der Nutzungsdauer des Wirtschaftsguts und der jeweiligen Abschreibungsmethode. Die AfA dient dazu, den Wertverlust von Anlagegütern im Laufe der Zeit zu berücksichtigen und die steuerliche Belastung des Unternehmens zu mindern. **
Wer kann AfA geltend machen?
Wer kann AfA geltend machen? **
Top-Angebote
Produkte zum Begriff FSP120-AFA-neu:
-
Deppisch, Herbert: Tipps für neu- und wiedergewählte PersonalratsmitgliederTipps für neu- und wiedergewählte Personalratsmitglieder , Rechtliches Wissen und soziale Kompetenz , Warnleuchten > Zusatzbeleuchtung , Auflage: 5., überarbeitete Auflage, Erscheinungsjahr: 20220314, Produktform: Kartoniert, Titel der Reihe: aktiv im Personalrat##, Autoren: Deppisch, Herbert~Jung, Robert~Schleitzer, Erhard, Auflage: 22005, Auflage/Ausgabe: 5., überarbeitete Auflage, Seitenzahl/Blattzahl: 254, Keyword: Personalratspraxis; Personalratsarbeit; Personalrat, Fachschema: Arbeitsgesetz~Arbeitsrecht~Personalrat~Personalvertretung, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Verlag: Bund-Verlag GmbH, Länge: 210, Breite: 147, Höhe: 17, Gewicht: 334, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783766366337 9783766364562 9783766360625 9783766334633, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für FSP120-AFA-neu
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tipps für neu- und wiedergewählte Betriebsratsmitglieder, Ratgeber von Angela Kolovos, Frank BaschabDer Ratgeber "Tipps für neu- und wiedergewählte Betriebsratsmitglieder" bietet eine umfassende Starthilfe für alle, die neu in den Betriebsrat gewählt wurden oder ihre Tätigkeit wieder aufnehmen. Er vermittelt grundlegendes rechtliches und organisatorisches Wissen, das für die erfolgreiche Ausübung des Amtes unerlässlich ist. Die Autoren, Dr. Frank Baschab und Angela Kolovos, kombinieren ihre Expertise in Organisationsentwicklung und Arbeitsrecht, um praxisnahe Tipps und Beispiele zu liefern. Der Ratgeber behandelt zentrale Themen wie die rechtlichen Grundlagen der Betriebsratsarbeit, die Zusammenarbeit im Gremium sowie den Umgang mit Konflikten. Zudem wird die soziale Kompetenz der Betriebsratsmitglieder gestärkt, um ihre Handlungs- und Durchsetzungsstärke zu fördern. Dieser Ratgeber ist ein wertvolles Werkzeug, um die Mitbestimmungsrechte effektiv zu nutzen und die Herausforderungen im Betriebsrat erfolgreich zu meistern.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was versteht man unter AfA?
Was versteht man unter AfA? AfA steht für Absetzung für Abnutzung und bezeichnet die steuerliche Abschreibung von Anlagegütern über deren Nutzungsdauer. Durch die AfA können Unternehmen die Anschaffungskosten von Investitionsgütern über mehrere Jahre steuermindernd geltend machen. Die Höhe der AfA richtet sich nach der Nutzungsdauer des Wirtschaftsguts und der jeweiligen Abschreibungsmethode. Die AfA dient dazu, den Wertverlust von Anlagegütern im Laufe der Zeit zu berücksichtigen und die steuerliche Belastung des Unternehmens zu mindern. **
-
Wer kann AfA geltend machen?
Wer kann AfA geltend machen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.